 iVIGA kraanfabrikant en fabriek
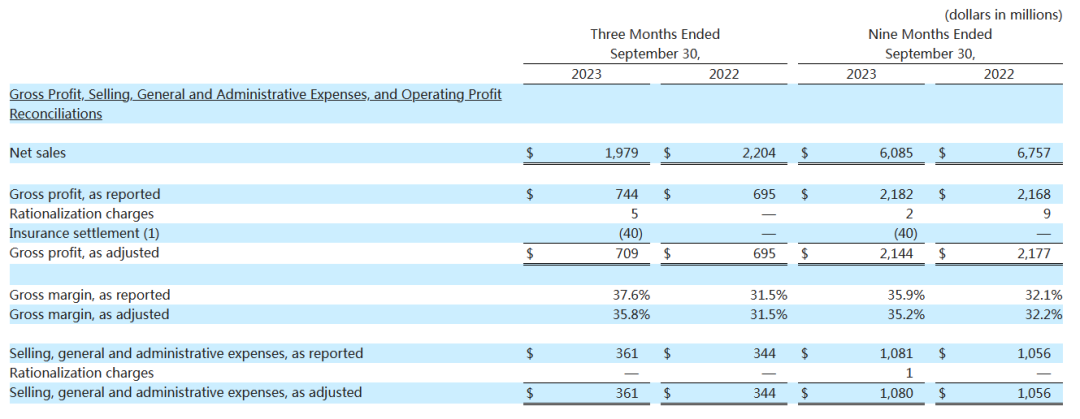
Op 26 oktober publiceerde MASCO, het moederbedrijf van Hansgrohe (bekende leverancier van badkamerkranen), haar derdekwartaalrapport voor 2023. Uit het rapport blijkt dat Musk’s omzet in de eerste drie kwartalen 6,085 miljard dollar bedroeg (ongeveer 44,5 miljard yuan), een daling van 672 miljoen dollar of 9,95% ten opzichte van dezelfde periode vorig jaar, waarvan de omzet in het derde kwartaal 1,979 miljard dollar bedroeg, een daling van 225 miljoen dollar of 10%;
Wat de winst betreft bedroeg de nettowinst die aan het moederbedrijf kon worden toegerekend $717 miljoen in de eerste drie kwartalen, vergeleken met $729 miljoen in dezelfde periode vorig jaar.
Ondanks de daling van zowel de omzet als de winst is de winstmarge van Musk in de eerste drie kwartalen gestaag toegenomen, waarbij de operationele marge steeg van 16,5% een jaar geleden naar 18,1%.
In een reactie op de resultaten zei Keith Allman, President en Chief Executive Officer van Musk, dat het voortdurende vermogen van het bedrijf om zijn strategie uit te voeren in een uitdagende marktomgeving en de voortdurende focus van het bedrijf op het verbeteren van de productiviteit resulteerden in sterke margeprestaties en groei van de winst per aandeel in het derde kwartaal.
Hij voegde eraan toe dat het bedrijf in het derde kwartaal ook $109 miljoen teruggaf aan de aandeelhouders via dividenden en aandeleninkoop, en de aanvullende overname van Sauna360 Group Oy voor ongeveer €124 miljoen voltooide.
Omzet van waterverwarmingsactiviteiten van $3,638 miljard
Goed voor bijna 60% van de totale omzet
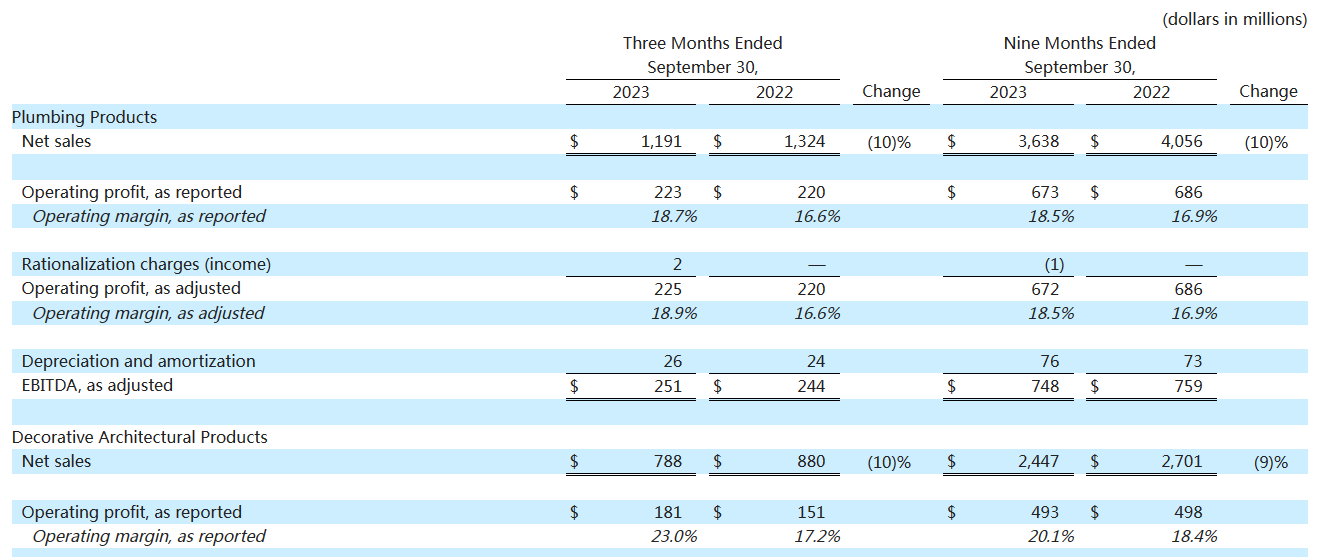
Uit het rapport blijkt dat de hoofdactiviteit van Masco bestaat uit loodgieterswerk en decoratieve materialen. De eerste drie kwartalen van de waterverwarmingsactiviteiten bedroegen $3,638 miljard, een daling van 10%, waarvan het derde kwartaal $1,191 miljard, ook een daling van 10%;
De bedrijfswinst over de eerste drie kwartalen bedroeg $673 miljoen, vergeleken met $686 miljoen een jaar eerder, maar de winstmarges stegen naar 18,5%, vergeleken met 16,9% een jaar eerder.
De omzet van de decoratieve materialenactiviteiten daalde in dezelfde periode, de eerste drie kwartalen, ook met $2,447 miljard, een daling van 9% ten opzichte van dezelfde periode vorig jaar, en een bedrijfswinst van $493 miljoen, iets lager dan dezelfde periode vorig jaar van $498 miljoen, maar de bedrijfsmarge bereikte 20,1%, vergeleken met 18,4% in dezelfde periode vorig jaar.
Per regio is Noord-Amerika de grootste markt voor Musk, met een omzet van 4,875 miljard dollar in de eerste drie kwartalen, een daling van 10% ten opzichte van dezelfde periode vorig jaar, maar nog steeds goed voor ongeveer 80% van de totale omzet. De overige 20 procent van de omzet kwam voor rekening van overzeese markten en bedroeg $1,21 miljard, een daling van 9 procent ten opzichte van het voorgaande jaar.
In de eerste drie kwartalen heeft Musk een reeks stappen ondernomen om de activiteiten wereldwijd te verbeteren. Keith Allman zei dat de prijsstabiliteitsmaatregelen van het bedrijf, de transformatie van het productportfolio, de merkinvloed op de markt en het innovatievermogen het bedrijf in staat hebben gesteld om gedurende de hele cyclus een gestage groei te handhaven.
Hij zei dat op de lange termijn de fundamenten van de oude hervormingsmarkt sterk blijven, wat de langetermijngroei van het bedrijf ondersteunt.
Overname van saunagroep Sauna360
In de eerste drie kwartalen kwamen er nieuwe submerken bij
Masco is een gigant in sanitair en decoratieve materialen, met 38 merken, waaronder Hansgrohe, AXOR, Delta, Brass, Bristan en andere badkamermerken, en merken voor decoratieve materialen zoals Behr.
In de eerste drie kwartalen was een van de grootste stappen van Masco de overname van Sauna360, de saunamerkengroep, die onder Masco een aantal saunamerken bezit, zoals Tylo, Helo, Kastor, Finnleo, Amerec, enz., en de spa- en gezondheidsproductenactiviteiten van Masco werden verder versterkt.
Vooruitkijkend op het volledige jaar zei Keith Allman: “Gezien onze sterke operationele prestaties verwachten we dat de aangepaste winst per aandeel voor 2023 tussen $3,65 en $3,75 zal liggen, vergeleken met onze eerdere verwachting van $3,50 tot $3,65.”
Hoewel de vraag naar reparaties en aanpassingen op de korte termijn onzeker blijft, hebben we goed gepresteerd en de winstgevendheid van ons bedrijfsmodel aangetoond. We blijven ons inzetten om te investeren in merken en capaciteiten om sterke groei te stimuleren en aandeelhouderswaarde op de lange termijn te creëren wanneer de marktomstandigheden verbeteren.”