 Fabricante y fábrica de grifos iVIGA
Nueva red de baños Baño
Información de la industria
El “proyecto de referencia” de artículos sanitarios inteligentes de Chaozhou cuesta decenas de miles de millones de perspectivas de desarrollo
En marzo, en la ciudad de Chaozhou, zona de alta tecnología del lago Fengquan, la fábrica del parque industrial de artículos sanitarios inteligentes (Chaozhou) está ocupada. En la primera fase del proyecto, las máquinas de la “fábrica inteligente” rugen y los equipos automáticos de “tecnología negra” funcionan sin parar; En la segunda fase del proyecto, el sitio de construcción está en pleno apogeo y la escena de la construcción está en pleno apogeo …
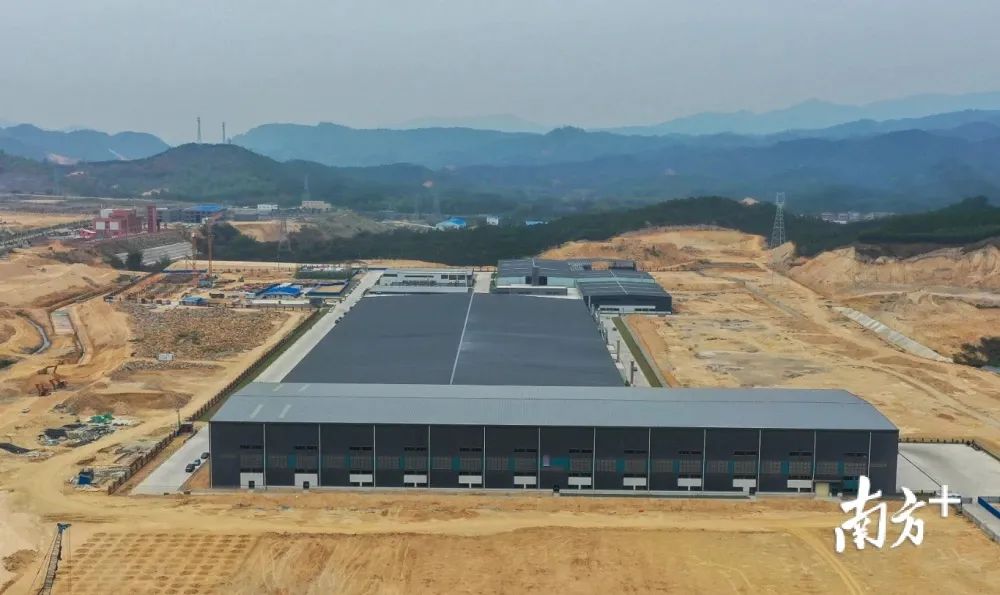
Desde la adquisición del terreno y la construcción hasta la producción de prueba, la primera fase del proyecto solo tomó menos de 9 meses. El “proyecto de referencia” de diez mil millones de dólares no solo ejecutó la “velocidad de Chaozhou”, sino que también se refiere a la planta de fabricación de productos de baño “más grande y avanzada del mundo”, la capacidad de producción anual total alcanzará 5 millones de piezas (juegos) de productos sanitarios inteligentes.
Fuente: Diario del Sur
Red Star Macalline con 50 marcas de muebles tapizados lanzó la primera convención de la industria
El 10 de marzo, en el centro comercial Red Star Macalline Wuzhong Road de Shanghai, iniciado por Red Star Macalline, la Asociación China de Materiales de Decoración de Edificios, la Asociación de la Industria de Pintura de China, la ciudad de Shaoxing, la Cámara de Comercio de Telas de Pared del Distrito de Keqiao y casi 50 marcas de muebles textiles lanzaron conjuntamente la primera “convención conjunta de marcas de muebles textiles”. 30%, lo que brinda oportunidades y desafíos sin precedentes para todas las empresas de mobiliario textil.
Villeroy & Boch rescindió la adquisición de Ideal Standard
La tarde del 18 de marzo, Villeroy & Boch AG anunció a través de su sitio web oficial que ya no negociará con Ideal Standard International la posibilidad de una adquisición. Villeroy & Boch no explicó este resultado en el anuncio, solo añadió que seguirá garantizando el continuo crecimiento rentable del grupo mediante la adquisición de otros activos de alta calidad. Ideal Standard International, propiedad de CVC Credit Partners y Anchorage Capital, tiene unos ingresos anuales de 760 millones de euros (5.900 millones de yuanes) y 9.000 empleados. Villeroy & Boch 2020 tiene unos ingresos de 800,9 millones de euros (6.200 millones de RMB) y 7.100 empleados. Se puede decir que las dos empresas están a la par en términos de escala.
Fuente: Información de cocinas y baños.
Provincia de Hunan: la tasa de utilización integral de recursos de residuos de construcción alcanzará el 40% en 2021
El 17 de marzo, la provincia de Hunan emitió un “aviso sobre el trabajo piloto de gestión de residuos de construcción y utilización de recursos de los condados (ciudades y distritos)”, decidido en la ciudad de Changsha, el distrito de Yue Lu, el condado de Changsha, el condado de Henan, la ciudad de Liling, la ciudad de Xiangxiang, la ciudad de Shaodong, la ciudad de Miluo, el condado de Anxiang, el condado de Taojiang, el condado de Guiyang, el distrito de Zero Leng, el distrito de Hecheng, el condado de Xinhua, la ciudad de Jishou y otros 14 condados (ciudades y distritos) para comenzar el piloto. Para fines de 2021, los condados piloto (ciudades y distritos) deben establecer inicialmente un sistema de gestión del ciclo de vida completo de los residuos de la construcción, construir una serie de proyectos de demostración de utilización de recursos de residuos de la construcción, identificar una serie de proyectos de demostración de reducción de fuentes, la tasa de declaración y aprobación de residuos de la construcción, la tasa de recolección y transporte, la tasa de eliminación segura deben esforzarse por alcanzar el 100% y la tasa de utilización integral de la tasa de utilización de recursos de residuos de la construcción del 40%.
Fuente: Noticias de materiales de construcción de China
Huida Sanitary Ware otorgará 4,72 millones de acciones restringidas a 94 beneficiarios de incentivos por primera vez
El 17 de marzo, Huida Sanitary Ware (603385) anunció que la vigésima segunda reunión de la quinta sesión de la Junta Directiva celebrada el 17 de marzo de 2021 consideró y aprobó la “Propuesta sobre la primera concesión de acciones restringidas a los receptores de incentivos” y determinó que la primera fecha de concesión de este plan de incentivos de la empresa es el 17 de marzo de 2021. El número de concesión inicial es 94, el número de concesión inicial es 4,72 millones de acciones y el precio de concesión es de 5,72 RMB por acción.
Fuente: Globodyne
Análisis de datos
El número de unidades inmobiliarias residenciales terminadas superará los 11 millones de unidades en 2021 y la tasa de penetración de la renovación completa (decoración fina) aumentará significativamente
Según los datos de seguimiento del proyecto Aowei Cloud Real Estate Big Data, se espera que el área completa de bienes raíces residenciales en 2021 supere los 1.257 millones de metros cuadrados. y las unidades terminadas de bienes raíces residenciales en 2021 superarán los 11 millones de unidades según la medición del área de entrega terminada de cada ciudad.
En la estructura de decoración del área terminada de bienes raíces residenciales en 2020 y 2021, la proporción de viviendas completamente amuebladas (finamente decoradas) supera el 50%, en comparación con 2018 (42,2%) y 2019 (42,7%), la proporción de viviendas completamente amuebladas (finamente decoradas) ha aumentado significativamente, mientras que la proporción de viviendas en bruto ha seguido disminuyendo desde 2018 y se espera que sea inferior al 20% en 2021.
Del análisis a nivel de ciudad & estructura de decoración, sabemos que la proporción de propiedades residenciales completamente amuebladas (finamente decoradas) alcanzó el 21,9% en 2020 y se espera que alcance el 25,4% en 2021 en las ciudades de segundo nivel.
Según la dimensión estadística de los datos al 31 de diciembre de 2020, las ciudades de segundo nivel se convertirán en el principal campo de batalla de la nueva ronda de finalización de viviendas en 2021, con una proporción de la escala de finalización que alcanzará el 47,8%. Se espera que el área terminada de las ciudades TOP20 alcance los 480 millones de metros cuadrados en 2021, lo que representa el 38,6% de la escala total de finalización de viviendas, con Wuhan, Chengdu y Chongqing a la cabeza de las tres ciudades TOP3 completadas.
Fuente: Nube de Aowei
El índice de desempeño de la industria de la construcción de Australia cayó a 57,4 en febrero de 2021
El 3 de marzo, el Grupo Industrial Australiano publicó datos que muestran que el índice de desempeño de la industria de la construcción de Australia cayó 0,2 puntos porcentuales a 57,4 en febrero de 2021, impulsado por la actividad de construcción residencial, y continúa en el rango alto de expansión. Los cuatro principales sectores de la industria de la construcción se encuentran por encima de la línea de auge y caída. La construcción de apartamentos entró en territorio expansivo por primera vez desde febrero de 2018 (de 21,1 a 66,7), y la construcción de viviendas alcanzó un máximo histórico (de 10,2 a 75,5). La construcción comercial (de 8,0 a 54,5) y la construcción de ingeniería (de 0,5 a 52,8) continuaron recuperándose, pero la tasa de crecimiento se debilitó. El informe señaló que la industria de la construcción continuó recuperándose en febrero, basándose en el fuerte repunte observado por primera vez en octubre del año pasado.
Fuente: Cerámica Foshan
Informe de investigación de las 100 principales empresas inmobiliarias de China de 2021
En 2020, las ventas totales de las 100 empresas principales, el área de ventas alcanzó 109.771,6 mil millones de yuanes, 796.347.000 metros cuadrados, un aumento del 12,8% y 11,6%, las tasas de crecimiento fueron superiores al aumento nacional del 4,1% y 9% durante el mismo período. En 2020, la cuota de mercado de ventas de las 100 principales empresas aumentó al 63,2%. Entre ellos, la fortaleza integral de la cuota de mercado de ventas de las 10 empresas TOP del 27,5%, un aumento del 0,9% respecto al año anterior.
De las ventas de proyectos clave de las 50 principales empresas representativas del Top 100, la participación de ventas de las ciudades de primer nivel aumentó ligeramente entre un 1% y un 15,3% en comparación con el año anterior; la participación de ventas de las ciudades de tercer y cuarto nivel aumentó un 0,8% hasta el 41,6%.
En la estructura de ventas de las 50 empresas principales, los cinco principales grupos urbanos representaron el 71,8% de las ventas totales, un aumento interanual del 2,3%. Entre ellos, el delta del río Yangtze tuvo la mayor participación en las ventas, con un 30,9%, seguido por la Gran Área de la Bahía de Guangdong, Hong Kong y Macao, con un 17,2%.
Los ingresos operativos y el beneficio neto de las 100 principales empresas en 2020 mantuvieron su tendencia de crecimiento, con una tasa de crecimiento más lenta que el año anterior. El valor medio de los ingresos operativos de las 100 empresas principales alcanzó los 59.690 millones de yuanes, y el valor medio del beneficio neto alcanzó los 7.150 millones de yuanes, lo que representa un crecimiento interanual del 18,3% y el 9,8%, respectivamente, con tasas de crecimiento del 2,8% y el 4,4% menos que el año anterior.
Bajo la influencia de las “tres líneas rojas”, las 100 empresas principales redujeron activamente sus deudas, pero el nivel de deuda seguía siendo alto. En 2020, el valor promedio del índice activo-pasivo y el valor promedio del índice activo-pasivo después de excluir las cuentas por cobrar anticipadas de las 100 principales empresas fueron del 78,7% y 70,9% respectivamente, un 0,7% y un 0,9% menos que el año anterior, y el valor promedio del índice de deuda neta fue del 94,6%, un 9,6% menos que el año anterior. El ratio de deuda neta promedio fue del 94,6%, una disminución del 9,6% respecto al año anterior.
Fuente: Instituto de Investigación CMI