 Fabricant et usine de robinets iVIGA
Actualités internationales|Le marché des cuisines et des salles de bains se refroidit considérablement ! L’indice clé KBMI américain du deuxième trimestre atteint son plus bas niveau en deux ans
Récemment, la Cuisine Nationale & Association du bain (Cuisine nationale & Bath Association) et l’analyste immobilier John Burns Real Estate Consulting (Bernstein Real Estate Consulting) ont publié conjointement le rapport de l’indice du marché de la cuisine et de la salle de bain (KBMI) du deuxième trimestre 2022, qui montre que le marché de la cuisine et de la salle de bain s’est « considérablement refroidi » en raison de la hausse des coûts des produits et des matériaux et de l’impact de l’incertitude économique globale et des perturbations de la chaîne d’approvisionnement sur le marché. Les conditions commerciales sur le marché de la cuisine et de la salle de bains se sont « considérablement refroidies » en raison de la hausse des coûts des produits et des matériaux, ainsi que de l’impact de l’incertitude économique globale et des perturbations de la chaîne d’approvisionnement sur le marché.
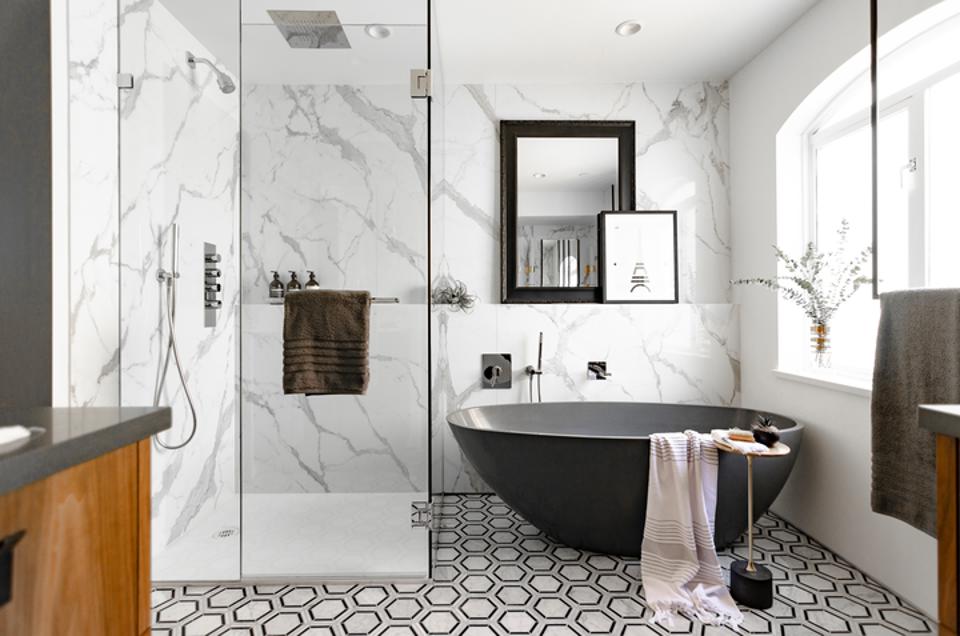
Même si l’indice du marché américain des cuisines et des salles de bains devrait toujours augmenter les ventes au deuxième trimestre 2022 par rapport à la même période de l’année dernière, il existe des signes clairs de décélération des ventes dans chacune des composantes clés du KBMI par rapport au premier trimestre 2022. Les ventes de cuisines et de salles de bains aux États-Unis pour l’ensemble de l’année devraient croître de 9,4 % en 2022, en forte baisse par rapport à la croissance de 15,1 % prévue dans le rapport il y a trois mois.
Le KBMI global pour le deuxième trimestre était de 70,4, le niveau le plus bas depuis le quatrième trimestre 2020, selon le NKBA, qui a déclaré que les indices supérieurs à 50 sur une échelle de 100 points reflètent l’expansion du marché, tandis que les indices inférieurs à 50 reflètent la contraction.
L’association professionnelle a noté que le dernier indice des conditions commerciales futures attendues est particulièrement préoccupant. L’indice s’est établi à 61,8, en forte baisse par rapport aux 78,6 du trimestre précédent et à son niveau le plus bas depuis plus de deux ans.
Cinquante-neuf pour cent des entreprises de conception et 82 pour cent des entreprises de construction ont signalé des annulations ou des retards de projets. Les achèvements de projets de construction au deuxième trimestre ont toutefois augmenté de 6,2 % sur un an. Toutefois, les problèmes de chaîne d’approvisionnement et l’inflation resteront un défi aux troisième et quatrième trimestres 2022. Selon les fabricants, ils reçoivent les produits en stock à un rythme plus rapide que les années précédentes. « Même s’il est encourageant de voir quelques premiers signes d’allègement des problèmes liés à la chaîne d’approvisionnement et aux stocks, il est clair que la volatilité macroéconomique a un premier impact sur la demande », a déclaré Bill D’Arcy, PDG de la NKBA à Hackettstown, dans le New Jersey.
D’Arcy a ajouté : « Les inquiétudes concernant l’inflation et les taux d’intérêt et leur impact potentiel sur l’industrie sont compréhensibles, mais les perspectives de l’industrie pour Les conditions économiques futures suggèrent qu’il existe encore une confiance prudente dans la capacité d’aller de l’avant. »
Selon KBMI, les coûts des matériaux et l’impact de l’inflation figurent parmi les principales préoccupations de l’industrie. Le problème de la chaîne d’approvisionnement, auparavant la plus grande préoccupation, est désormais la troisième plus grande, selon la NKBA basée à Hackettstown, dans le New Jersey. L’indice de la NKBA est l’évaluation par un membre de la santé actuelle et attendue de l’industrie.
Les membres ont signalé un taux de croissance annuel moyen des coûts de 11 pour cent, et plus de 40 pour cent des personnes interrogées ont déclaré qu’elles répercutaient les augmentations de coûts sur les consommateurs. D’autres ont déclaré qu’ils modifiaient leurs décisions d’achat pour contrôler les coûts, trouver des alternatives moins coûteuses ou maintenir les coûts au détriment d’une baisse des marges.
Cinquante-neuf pour cent des personnes interrogées ont signalé des retards ou des annulations de clients au deuxième trimestre, soit un chiffre nettement plus élevé que les 48 pour cent signalés au premier trimestre. Les raisons du retrait des clients incluent les inquiétudes concernant l’impact de l’inflation sur le revenu disponible et la diminution des liquidités disponibles pour les projets de rénovation en raison de la hausse des taux d’intérêt.