 iVIGA 蛇口メーカーと工場
オリジナルキッチン & バス業界の主流メディア キッチン & お風呂ニュース
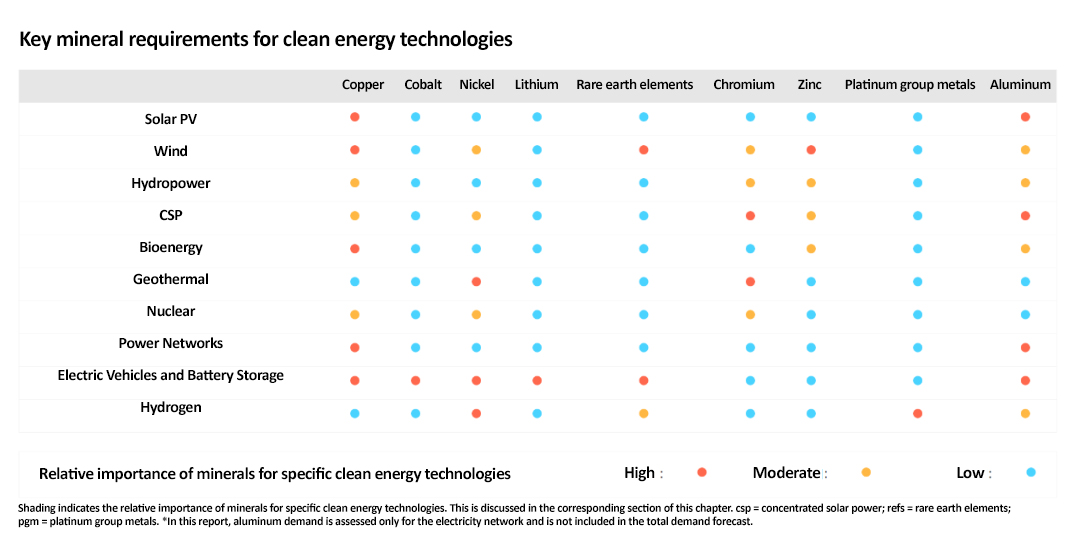
国際エネルギー機関 IEA のデータによると、世界的なクリーン エネルギーへの移行は、今後 20 年間の鉱物需要に大きな影響を与えるでしょう。
キッチンとバスルームの情報によると、現在、衛生陶器工場の建物の主なエネルギー供給は、天然ガス、電気、石油、石炭、天然ガス焚き窯、その他の配電機器、機械アーム、コンベアライン、その他の主要なエネルギー消費機器です。少数の特殊陶磁器工場では石油窯を使用します。浙江省龍泉市の日常用磁器工場では一部電気窯が使用されています。シニアエンジニアのLong Guangcan氏によると、1970年代に中国で電気焼成窯を試した大企業はほとんどなく、その規模は小規模だった。電気窯断面積が小さく、窯本体がスリムです。現在、軍事企業と一部の日用磁器企業では電気窯を使用する現象が存在します。
国際的なエネルギー緊張とガス供給緊張を受けて、今年2月末、工業用天然ガス価格は一時6.55元/立方体まで上昇した。建築用衛生陶器などのエネルギー消費産業の主な製品コストと二酸化炭素排出に伴うコストは、産業の競争力に大きな影響を与えます。という観点からすると、 産業構造の脱炭素化に伴い、代替的で持続可能なコージェネレーションプロセスが必要となり、現在の燃料(天然ガスまたは石炭)の消費量が削減されます。したがって、CO2回収および再利用プロセスの開発に加えて、再生可能エネルギー源(太陽光発電、水素)が、セラミック製品の製造における脱炭素化を達成するための主な代替手段として考慮されることになります。
アローホームグループ会長兼ゼネラルマネージャーの謝裕栄氏は、2010年の中国建築・衛生陶器協会年次総会で、建築・衛生陶器業界にとって低炭素グリーン時代への突入は確かに大きな課題であると同時に、チャンスでもあると指摘した。このハードルを越えられない場合は排除される可能性があります。可決されれば、企業は持続可能な発展を得ることができます。
01
家庭企業はクリーン エネルギーを積極的に変革する
2022年にいくつかの太陽光発電プロジェクトが実施される予定
近年、国内企業のトップは「気候中立的なガバナンス」を模索している。これらの取り組みは主に、エネルギー変革、デジタル変革、サプライチェーン変革などのさまざまな側面に現れています。
太陽光発電では、Arrow Home Group、中国Kohler、Huida Bathroom、JOMOO Group、Dongpeng Holdings、H & G グループ、モナーク衛生陶器、その他多くの企業がエネルギー転換の道に足を踏み入れ始めました。
山東省は国内の太陽光発電所の設置容量が省内で最大である。ここの良好な光資源、早期の開始、企業の参入障壁の低さ、政府サービスの整備などの要因により、2013年にはほとんどの地元企業が徳州楽花陶磁器を含む太陽光発電所の敷設を開始した。
2013 年 6 月末、徳州楽華陶磁器 1628 kW 分散型太陽光発電プロジェクトを含む、多くの企業プロジェクトが開始されました。徳州電力網に正式に接続された国家電力網徳州電力供給公司の受け入れにより、同社は徳州市で初めて電力網に接続された分散型太陽光発電プロジェクトとなった。
2018年末、中国能源建設集団広東火力送変電エンジニアリング会社からEPC契約を受けたアローホームグループの「南雄楽華陶磁器工場3025kWp分散型太陽光発電貧困緩和プロジェクト」が再び送電網に接続されることに成功した。南雄楽華陶磁器工場は総投資額で太陽光発電プロジェクトを分散 投資額は2000万元以上で、4つの太陽光発電エリアに分割する計画。レフア陶磁器工場で発電した電力はすべて消費用に、余剰電力はオンライン用に。プロジェクト完了後は、25年間の総発電量は750億4,142万kWhに達し、標準石炭を2万3,200トン節約し、二酸化炭素排出量を6,927.5トン削減できると見込まれている。
広東省北部の貧困緩和を目的とした最大規模の屋上分散型太陽光発電所として、プロジェクト完了後はシステムの電源構造を最適化し、環境保護への圧力を軽減し、地域経済の持続可能な発展を促進し、地域の省エネと排出量削減に貢献することができる。
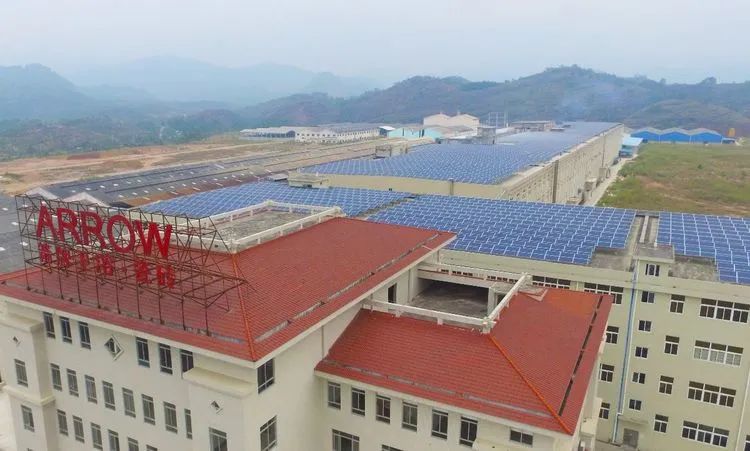
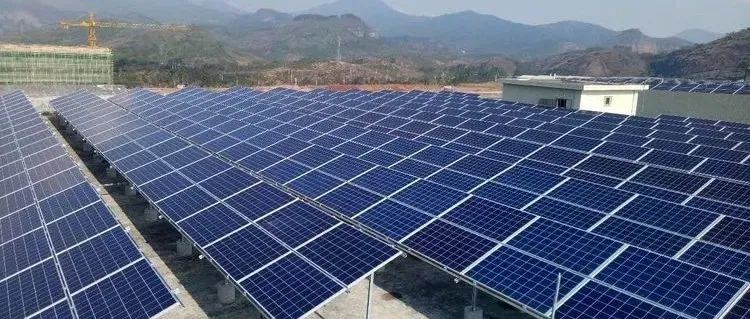
韶関市南雄市楽華衛生陶器工場
コーラーの上海工場の太陽光パネルも完成し、稼働を開始した。 2021年には通年で15万キロワット時以上の発電が可能となり、オフィスの需要と電力生産の一部をまかなえると報告されている。多国籍企業であり、比較的成功しているローカリゼーション グループとして、Kohler のグローバル プラント管理モデルは学ぶ価値があります。コーラー社は世界的な工場管理に評価システムを導入したと言われている。 2022年の初めに、仏山コーラー工場は「2022年に世界最高のコーラーおよび中国市場のセラミックス工場になる」というスローガンを電子スクリーンに表示する予定です。
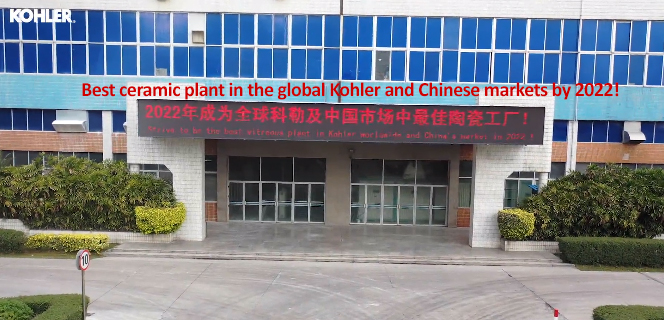 仏山市三水のコーラー工場
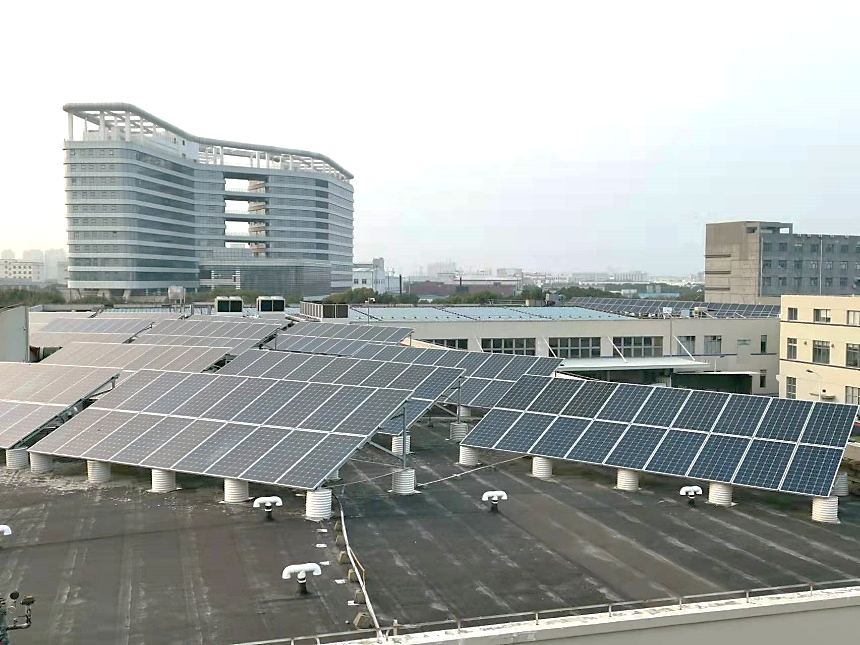
上海コーラー電子有限公司
H&Gグループの佛山H&G Dahui Sanitary Ware Co., Ltd.も、2019年に25,000平方メートルの屋上単結晶2565.12kWpの系統接続太陽光発電所の敷設を開始した。また、Huidaは持株子会社を通じて、最大7メガワットの設備容量を備えた太陽光発電プロジェクトを2つの工場で建設した。
さらに、2022年には、Rose Island、Ocean Sanitary Ware、Chaozhou Jiuhao Sanitary Ware、Kaiping Jiyu Sanitary Wareなどの多数のPVプロジェクトが承認されました。ローズアイランド(台山)バスルームテクノロジー有限公司の総投資額は2,994万元です。設置規模は約6MWpで、低圧アクセスが可能です。自家発電の余剰電力オンライン分散型屋上太陽光発電を利用しています。発電された電力は主にローズアイランドで使用され、年間平均580万kWhの発電が見込まれている。
一方、広東海洋衛生陶器有限公司の1250KW分散型太陽光発電プロジェクトの第3期プロジェクト。総投資額は750万元で、総設置容量は約1250KWである。 「自家発電・余剰電力オンライン」モデルを採用しており、発電量の70%を吸収できる見込み 植物の。工場内の既存の屋上・広場面積は16万6,200平方メートル、設置面積は1万2,000平方メートル。発電寿命は25年です。設置される機器には、インバータ、配電盤、PV モジュールなどが含まれます。PV モジュールは単結晶シリコンで作られています。
広東九豪衛生陶器有限公司の251.64kw分散型屋上太陽光発電プロジェクトの総投資額は1,119,700元で、発電した電力は自家発電し、余剰電力はネットに送電される。このプロジェクトの平均年間発電能力は 317,900 kWh です。 25 年の生産サイクルにより、平均して年間 104.27 トンの標準石炭を節約し、316.93 トンの二酸化炭素を削減できます。
開平嘉峪衛生陶器工業有限公司の80.08KWP分散型太陽光発電プロジェクトの総投資額は30万元で、単結晶シリコン385W太陽光発電モジュール208枚を使用する。 80KW 系統接続インバータとその関連アクセサリは、自家発電および自家消費の残留電力フィードイン モードを使用して系統に接続されます。
水素エネルギーについては、 キッチンとバスルームの情報、Diou Home と Mona Lisa も実験を開始しました。 2021年9月24日、Diou Homeは投資家向け対話プラットフォームで、生産プロセスでクリーンエネルギーの利用を積極的に試み、より多くの可能性を模索すると述べた。
ちょうど2022年3月23日、国家発展改革委員会と国家エネルギー局は共同で「水素エネルギー産業発展のための中長期計画(2021~2035年)」を発表した。この計画は、将来の国家エネルギー システムの不可欠な部分としての水素のエネルギー特性を明確にしています。我々は、水素エネルギーのクリーンかつ低炭素の特性を最大限に発揮し、輸送、工業その他のエネルギーを使用するターミナル、エネルギー消費量が多く排出量の多い産業のグリーンかつ低炭素な変革を促進すべきである。同時に、水素エネルギーが戦略的新興産業の重要な方向性であることは明らかです。これは、グリーンで低炭素の産業システムを構築し、産業の変革とアップグレードを生み出すための新たな成長点です。
IHS Markit Power によると、世界の水素エネルギーへの年間投資額は 水素製造コストは 40% 低下したにもかかわらず、業界は 2023 年までに 10 億ドルを超えると予想されています。 2025 年までにさらに 40% 低下すると予想されていますが、コストは依然として比較的高いです。主なコストは、水素生成プロセスのコストと設備のコストです。
02
ポスト疫病時代のエネルギー機器の供給危機
国際エネルギー機関 IEA によると、多くの主要コンポーネントに対する現在の供給計画と投資計画は、太陽光発電と風力発電の設備容量を短期的に迅速に満たすには程遠いという。資源の世界的な分布によれば、ほとんどの鉱物は少数の生産者から来ています。たとえば、リチウム、コバルト、レアアースの場合、世界トップ 3 の生産国が世界生産量の 4 分の 3 以上を支配しています。この高い地理的集中、新しい鉱山の開始までの長いリードタイム、地域資源の品質の低下、さまざまな環境的および社会的影響は、信頼性が高く持続可能な原材料の供給の将来に広範囲にわたる影響を引き起こします。そして、これらの原材料は生産とエネルギー転換にとって極めて重要です。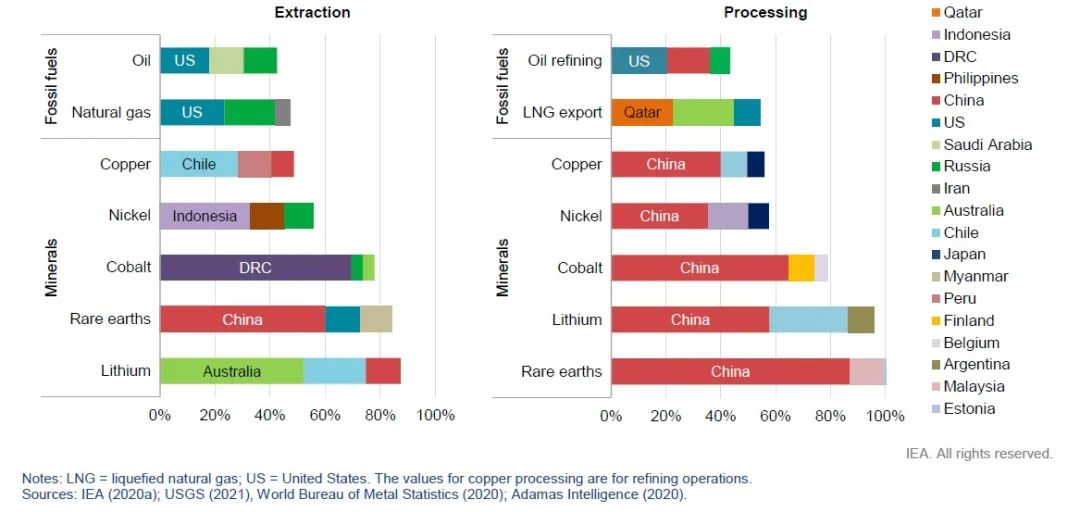
世界の主要なエネルギー集中
しかし、原材料からの圧力は脱炭素化だけでなく、デジタル化のプロセスにも影響を及ぼします。現在の携帯電話などの端末デジタル機器の製造には、周期表にある約 40 種類の元素が使用されていますが、その一部は地殻の総含有量の 0.001% 未満しか存在しません。欧州委員会の調査によると、デジタル技術には元素の周期表のほぼ全体が含まれており、銅、ガリウム、ゲルマニウム、金、インジウム、タンタル、中国 (41%) およびアフリカ諸国 (30%) が主な供給国となっています。
一方で、半導体不足により、多くの電子機器の世界的な生産能力がますます制限されており、特にスマートマニュファクチャリングの広範な展開に重要な影響を及ぼしています。サラゴサ大学の機械工学教授であり、CIRCE研究所の産業生態学グループのディレクターでもあるアリシア・バレロ氏によると、銀、カドミウム、コバルト、クロム、銅、インジウム、リチウム、マンガン、ニッケル、鉛、プラチナ、テルル、亜鉛などのエレクトロニクスの主要元素は、おそらく危険にさらされるだろうという。 現在から 2050 年までの間にボトルネックが発生し、デジタル変革が危機に瀕することになります。
疫病流行後の欠乏と不確実性が支配する時代には、新型コロナウイルス感染症後の新たなサプライチェーンが必要であり、一部の企業では産業共生が重要な戦略計画とみなされるだろう。
出典: ITC Competitive Intelligence Unit、国際エネルギー機関