 Fabricante y fábrica de grifos iVIGA
Cocina original & Cocina de medios convencionales de la industria del baño & Noticias de baño
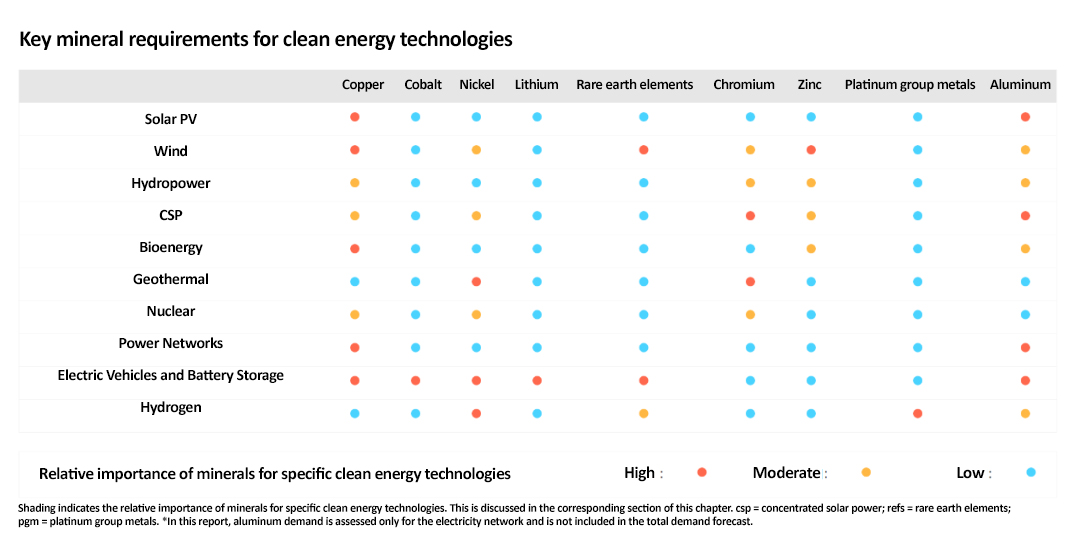
Según datos de la Agencia Internacional de Energía (AIE), la transición global a la energía limpia tendrá un profundo impacto en la demanda de minerales de los próximos 20 años.
Según la información sobre cocinas y baños, en la actualidad, el principal suministro de energía para la construcción de una fábrica de cerámica sanitaria es el gas natural, la electricidad, el petróleo, el carbón, los hornos alimentados con gas natural y otros aparatos de distribución, brazos mecánicos, líneas transportadoras y otros equipos importantes que consumen energía. Un pequeño número de fábricas de cerámicas especiales utilizarán hornos de fueloil. Zhejiang Longquan fábrica de porcelana de uso diario parte del uso de hornos eléctricos. Según el ingeniero Long Guangcan, en la década de 1970, muy pocas empresas grandes en China habían probado hornos eléctricos, pero la escala era pequeña. El espacio transversal del horno eléctrico es pequeño y el cuerpo del horno es delgado. En la actualidad, en las empresas militares y en algunas empresas de porcelana de uso diario existe el fenómeno del uso de hornos eléctricos.
Sujeto a la tensión energética internacional y la tensión en el suministro de gas, a finales de febrero de este año, el precio del gas natural industrial subió a 6,55 yuanes por cubo. Como el principal costo del producto de las industrias que consumen energía, como la construcción de cerámica sanitaria, y los costos asociados con las emisiones de dióxido de carbono afectan en gran medida la competitividad de la industria. Desde el punto de vista de Para la descarbonización de la estructura industrial, se necesitan procesos de cogeneración alternativos y sostenibles, reduciendo así el consumo de los combustibles actuales (gas natural o carbón). Por ello, además del desarrollo de procesos de captura y reutilización de CO2, se considerarán las fuentes de energía renovables (fotovoltaica, hidrógeno) como la principal alternativa para lograr la descarbonización en la producción de productos cerámicos.
El presidente y director general de Arrow Home Group, Xie Yurong, señaló en la reunión anual de la Asociación China de Cerámica Sanitaria y de Construcción de 2010 que entrar en la era verde con bajas emisiones de carbono para la industria de la cerámica sanitaria y de construcción es de hecho un gran desafío, pero también una oportunidad. Si no logra superar este obstáculo, podrá ser eliminado; Si se aprueba, la empresa podrá lograr un desarrollo sostenible.
01
Empresas nacionales para transformar activamente la energía limpia
Varios proyectos fotovoltaicos se pondrán en marcha en 2022
En los últimos años, los jefes de empresas nacionales están explorando la “gobernanza climáticamente neutra”. Estas acciones se manifiestan principalmente en una serie de aspectos como la transformación energética, la transformación digital y la transformación de la cadena de suministro.
En generación de energía fotovoltaica, Arrow Home Group, China Kohler, Huida Bathroom, JOMOO Group, Dongpeng Holdings, H & G Group, Monarch Sanitarios y muchas otras empresas comenzaron a emprender el camino de la transición energética.
La provincia de Shandong tiene la mayor capacidad instalada de plantas de energía fotovoltaica domésticas de la provincia. Debido a los buenos recursos de luz aquí, el inicio temprano, las bajas barreras de entrada para las empresas, los servicios gubernamentales existentes y otros factores, la mayoría de las empresas locales en 2013 comenzaron a instalar plantas de energía fotovoltaica, incluida la cerámica Lehua de Dezhou.
A finales de junio de 2013, se habían iniciado una serie de proyectos empresariales, incluido el proyecto de energía fotovoltaica distribuida Lehua Ceramics de 1628 kW de Dezhou. Gracias a la aceptación de que State Grid Dezhou Power Supply Company se conectara oficialmente a la red eléctrica de Dezhou, se convirtió en el primer proyecto de energía fotovoltaica distribuida en Dezhou conectado a la red.
A finales de 2018, el “Proyecto de alivio de la pobreza fotovoltaica distribuida de 3025 kWp de la fábrica de cerámica Nanxiong Lehua” de Arrow Home Group, que fue contratado por EPC por China Energy Construction Group Guangdong Thermal Power Transmission and Transformation Engineering Company, se conectó con éxito a la red nuevamente. La fábrica de cerámica Nanxiong Lehua distribuyó proyecto fotovoltaico con una inversión total de Más de 20 millones de yuanes, que se prevé dividir en cuatro áreas fotovoltaicas. Toda la electricidad generada por la fábrica de cerámica Lehua para consumo, el excedente de energía para conexión en línea. Una vez finalizado el proyecto, se espera que la generación total de energía en 25 años pueda alcanzar los 75.041.420.000 kWh, ahorrando 23.200 toneladas de carbón estándar y reduciendo 6.927,5 toneladas de emisiones de dióxido de carbono.
Como la central de energía fotovoltaica distribuida en tejados más grande para el alivio de la pobreza en el norte de Guangdong, después de la finalización del proyecto, puede optimizar la estructura de suministro de energía del sistema, reducir la presión sobre la protección ambiental, promover el desarrollo sostenible de la economía regional y contribuir al ahorro de energía y la reducción de emisiones en la región.
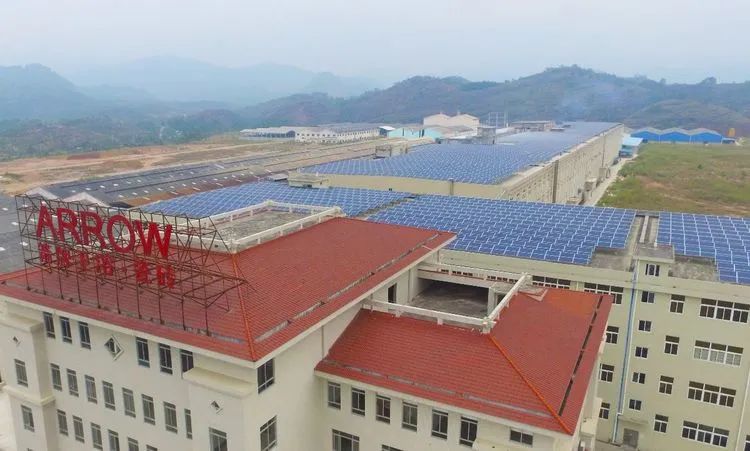
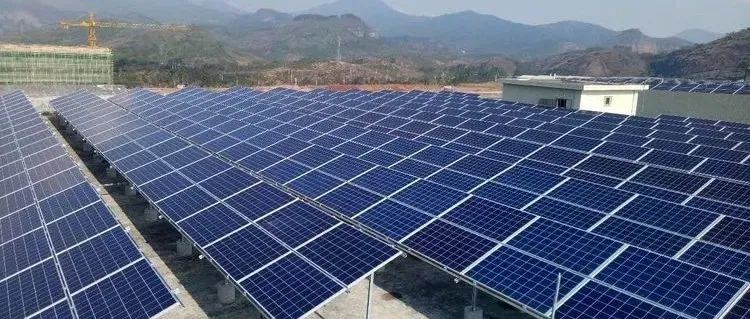
Fábrica de artículos sanitarios de cerámica Lehua de la ciudad de Shaoguan Nanxiong
También se han completado y puesto en funcionamiento los paneles solares de la planta de Kohler en Shanghai. Se informa que en 2021, un año completo de generación de energía de más de 150.000 kilovatios hora puede satisfacer las necesidades de la oficina y parte de la producción de electricidad. Como empresa multinacional y grupo de localización relativamente exitoso, vale la pena aprender del modelo de gestión de planta global de Kohler. Se dice que Kohler adoptó un sistema de calificación para la gestión global de plantas. A principios de 2022, la fábrica de Foshan Kohler aparecerá en su pantalla electrónica con el lema “en 2022, convertirse en la mejor fábrica de cerámica del mercado mundial de Kohler y China”.
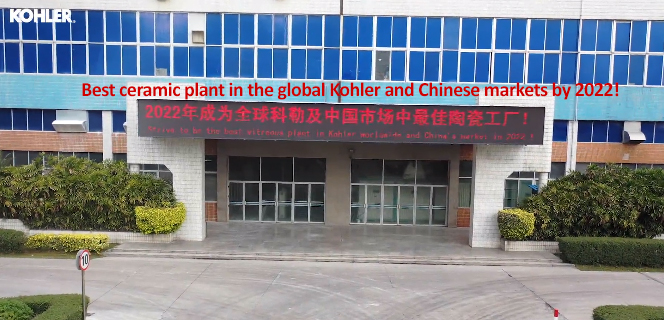 Fábrica de Kohler en Sanshui, Foshan
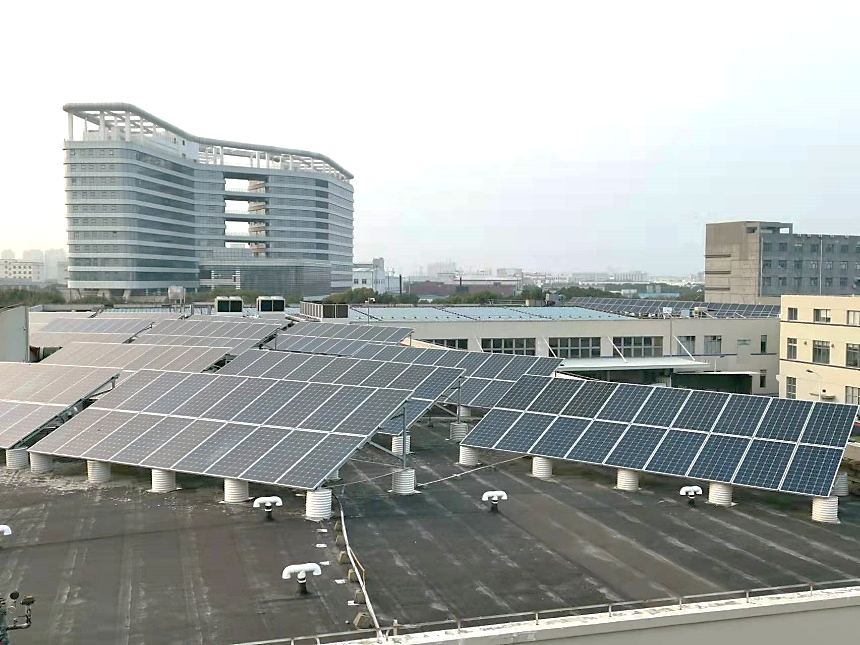
Electrónica Co. de Shanghai Kohler.
h&Foshan H del Grupo G&G Dahui Sanitary Ware Co., Ltd. también comenzó a instalar 25.000 metros cuadrados de plantas de energía fotovoltaica monocristalinas de 2565,12 kWp conectadas a la red en tejados en 2019. Y Huida, a través de su filial holding, ha construido proyectos de energía fotovoltaica en dos fábricas con una capacidad instalada de hasta siete megavatios.
Además, en 2022, se aprobaron varios proyectos fotovoltaicos para Rose Island, Ocean Sanitary Ware, Chaozhou Jiuhao Sanitary Ware y Kaiping Jiyu Sanitary Ware. Rose Island (Taishan) Bathroom Technology Co., Ltd. tiene una inversión total de 29,94 millones de yuanes. Tiene una escala instalada de unos 6MWp, con acceso en baja tensión. Utilizan la autogeneración, el excedente de energía, la generación de energía fotovoltaica distribuida en los tejados. La electricidad generada es principalmente para uso de Rose Island y se espera que genere un promedio de 5,8 millones de kWh por año.
Mientras tanto, la tercera fase del proyecto de generación de energía fotovoltaica distribuida de 1250 KW de Guangdong Ocean Sanitary Ware Co. Su inversión total es de 7,5 millones de yuanes, con una capacidad instalada total de aproximadamente 1250 KW. Utilizan el modelo de “autogeneración, excedente de energía en línea”, y se espera que la generación de energía pueda ser absorbida en un 70%. de la planta. En la planta, el área de techo y espacio abierto existente es de 166.200 metros cuadrados y el área de instalación es de 12.000 metros cuadrados. Tiene una vida de generación de energía de 25 años. El equipo instalado incluye inversores, armarios de distribución, módulos fotovoltaicos, etc. Los módulos fotovoltaicos están fabricados de silicio monocristalino.
Guangdong Jiuhao Sanitary Ware Co., Ltd. El proyecto de generación de energía fotovoltaica distribuida en tejados de 251,64 kw tiene una inversión total de 1.119.700 yuanes, la energía generada es autogenerada y el excedente de energía se pone en línea. La capacidad promedio anual de generación de energía del proyecto es de 317.900 kWh; con un ciclo de producción de 25 años, puede ahorrar 104,27 toneladas de carbón estándar y reducir 316,93 toneladas de dióxido de carbono por año en promedio.
La inversión total del proyecto de generación de energía fotovoltaica distribuida de 80,08 KWP de Kaiping Jiayu Sanitary Ware Industry Co., Ltd. es de 300.000 RMB, utilizando 208 módulos fotovoltaicos de silicio monocristalino de 385 W. Un inversor conectado a la red de 80 KW y sus accesorios relacionados se conectan a la red mediante el modo de inyección de energía residual de autogeneración y autoconsumo.
En cuanto a la energía del hidrógeno, según La información sobre cocinas y baños, Diou Home y Mona Lisa también han iniciado el experimento. El 24 de septiembre de 2021, Diou Home dijo en la plataforma interactiva para inversores que intentará activamente utilizar energía limpia en el proceso de producción y explorar más posibilidades.
Apenas el 23 de marzo de 2022, la Comisión Nacional de Desarrollo y Reforma y la Administración Nacional de Energía emitieron de manera conjunta el Plan de Mediano y Largo Plazo para el Desarrollo de la Industria Energética del Hidrógeno (2021-2035). El Plan aclara los atributos energéticos del hidrógeno como parte integrante del futuro sistema energético nacional. Deberíamos aprovechar plenamente las características limpias y bajas en carbono de la energía del hidrógeno y promover la transformación verde y baja en carbono del transporte, las terminales industriales y otras terminales que utilizan energía y las industrias con alto consumo de energía y altas emisiones. Al mismo tiempo, está claro que la energía del hidrógeno es la dirección clave de las industrias estratégicas emergentes. Este es un nuevo punto de crecimiento para construir un sistema industrial ecológico y con bajas emisiones de carbono y generar transformación y modernización industrial.
Según IHS Markit Power, la inversión anual global en la energía del hidrógeno Se espera que la industria supere los mil millones de dólares para 2023. Sin embargo, a pesar de que el costo de producción de hidrógeno ha caído un 40%. Se espera que caiga otro 40% para 2025, pero los costos siguen siendo relativamente altos. El costo principal proviene del costo del proceso de generación de hidrógeno y del costo de los equipos.
02
La crisis de suministro de equipos energéticos en la era post-epidemia
Según la Agencia Internacional de Energía (AIE), los actuales planes de suministro e inversión para muchos componentes clave están lejos de ser capaces de respaldar una rápida recuperación de la capacidad instalada de generación de energía fotovoltaica y eólica a corto plazo. Según la distribución global de los recursos, la mayoría de los minerales provienen de un pequeño número de productores. Por ejemplo, en el caso del litio, el cobalto y las tierras raras, los tres principales productores del mundo controlan más de las tres cuartas partes de la producción mundial. Esta alta concentración geográfica, los largos plazos para iniciar nuevas minas, la disminución de la calidad de los recursos regionales y diversos impactos ambientales y sociales desencadenan implicaciones de gran alcance para el futuro de los suministros confiables y sostenibles de materias primas. Y estas materias primas son fundamentales para la producción y la transición energética.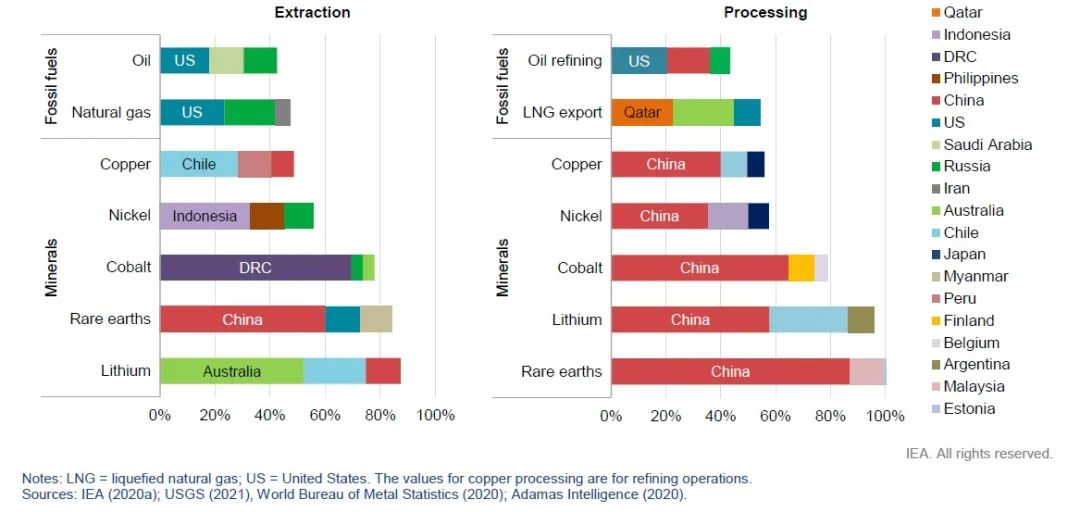
Principales concentraciones energéticas mundiales
Sin embargo, la presión de las materias primas no sólo afectará a la descarbonización, sino también al proceso de digitalización. En la fabricación actual de dispositivos terminales digitales, como los teléfonos móviles, se utilizan cerca de 40 elementos de la tabla periódica, algunos de los cuales están presentes en menos del 0,001% del contenido total de la corteza terrestre. Según un estudio de la Comisión Europea, la tecnología digital contiene casi toda la tabla periódica de elementos en la que el cobre, el galio, el germanio, el oro, el indio, el tantalio, China (41%) y los países africanos (30%) son los principales proveedores.
La escasez de semiconductores, por otro lado, está limitando cada vez más la capacidad de producción global de muchos dispositivos electrónicos, con implicaciones importantes para el despliegue generalizado de la fabricación inteligente en particular. Según Alicia Valero, catedrática de ingeniería mecánica de la Universidad de Zaragoza y directora del Grupo de Ecología Industrial del Instituto CIRCE, elementos clave para la electrónica, como la plata, el cadmio, el cobalto, el cromo, el cobre, el indio, el litio, el manganeso, el níquel, el plomo, el platino, el teluro o el zinc, probablemente correrán riesgo de cuellos de botella de aquí a 2050, lo que a su vez pondrá en crisis la transformación digital.
En una era post-epidemia dominada por la escasez y la incertidumbre, es necesaria una nueva cadena de suministro post-COVID-19, y algunas empresas considerarán la simbiosis industrial como un plan estratégico clave.
Fuente: Unidad de Inteligencia Competitiva del ITC, Agencia Internacional de Energía